La crisis inmobiliaria en Estados Unidos persiste pese a menores tasas hipotecarias
Expertos de Stanford advierten que reducir los intereses hipotecarios es insuficiente para resolver el déficit habitacional estructural en el mercado estadounidense.
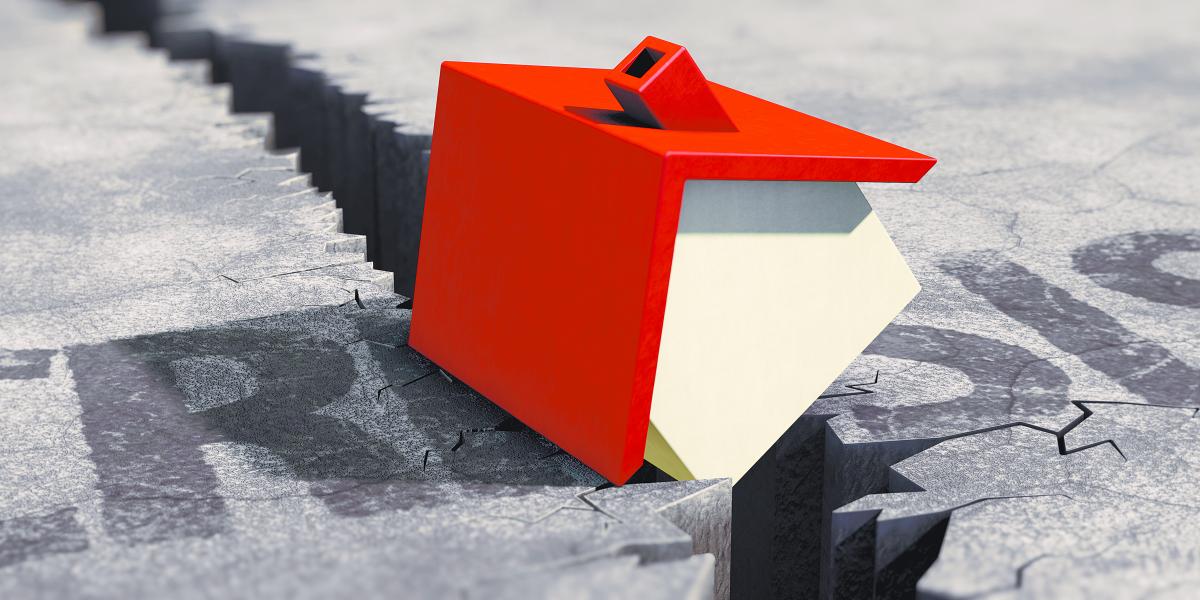
Analistas de la Universidad de Stanford han señalado esta semana que el enfoque tradicional de los responsables políticos estadounidenses, centrado exclusivamente en la política hipotecaria, ha resultado insuficiente para frenar la creciente crisis habitacional. Durante las últimas cinco décadas, las autoridades han priorizado la reducción de tasas de interés y la flexibilidad crediticia, confundiendo esta estrategia con una política integral de vivienda. Este desequilibrio, según los académicos, ha impedido abordar la causa raíz del problema: la escasez crítica de inventario residencial frente a una demanda demográfica sostenida.
La insistencia en abaratar el costo del crédito ha fomentado, en gran medida, la especulación en el mercado de bienes raíces en lugar de incentivar la construcción de nuevas unidades habitacionales. Al facilitar el acceso al financiamiento sin aumentar la oferta disponible, el resultado ha sido un incremento constante en los precios de las propiedades, dejando a gran parte de la clase trabajadora fuera de las posibilidades de adquisición. Esta dinámica ha transformado el acceso a una vivienda digna en un privilegio económico, exacerbando la brecha de desigualdad social en diversas urbes del país.
Desde una perspectiva de análisis económico, los expertos sostienen que las propuestas actuales de política pública deberían transitar hacia el fomento de la infraestructura y el desarrollo de vivienda social. En lugar de centrarse únicamente en la capacidad de pago a través de créditos, el debate en el Congreso estadounidense se inclina ahora hacia la necesidad de reformas regulatorias que agilicen la construcción y reduzcan las barreras de entrada para nuevos desarrolladores. Este cambio de paradigma busca priorizar el aumento del parque habitacional sobre la simple gestión financiera de las hipotecas.
Para el mercado mexicano, la situación en el país vecino sirve como un recordatorio crítico sobre la importancia de coordinar las políticas de vivienda con el crecimiento poblacional. Mientras que el sector financiero nacional continúa monitoreando las directrices de la SHCP y las decisiones de política monetaria del Banco de México, el caso estadounidense subraya que el crédito es solo una herramienta, pero no la solución definitiva. La lección principal es que sin un plan de infraestructura robusto y una oferta de vivienda adecuada, la estabilidad del sector inmobiliario sigue siendo vulnerable a las fluctuaciones del mercado global.
Más de México
El arte del papel picado en la tradición del Día de Muertos
El papel picado artesanal se posiciona como el elemento central en las ofrendas mexicanas este octubre de 2026.
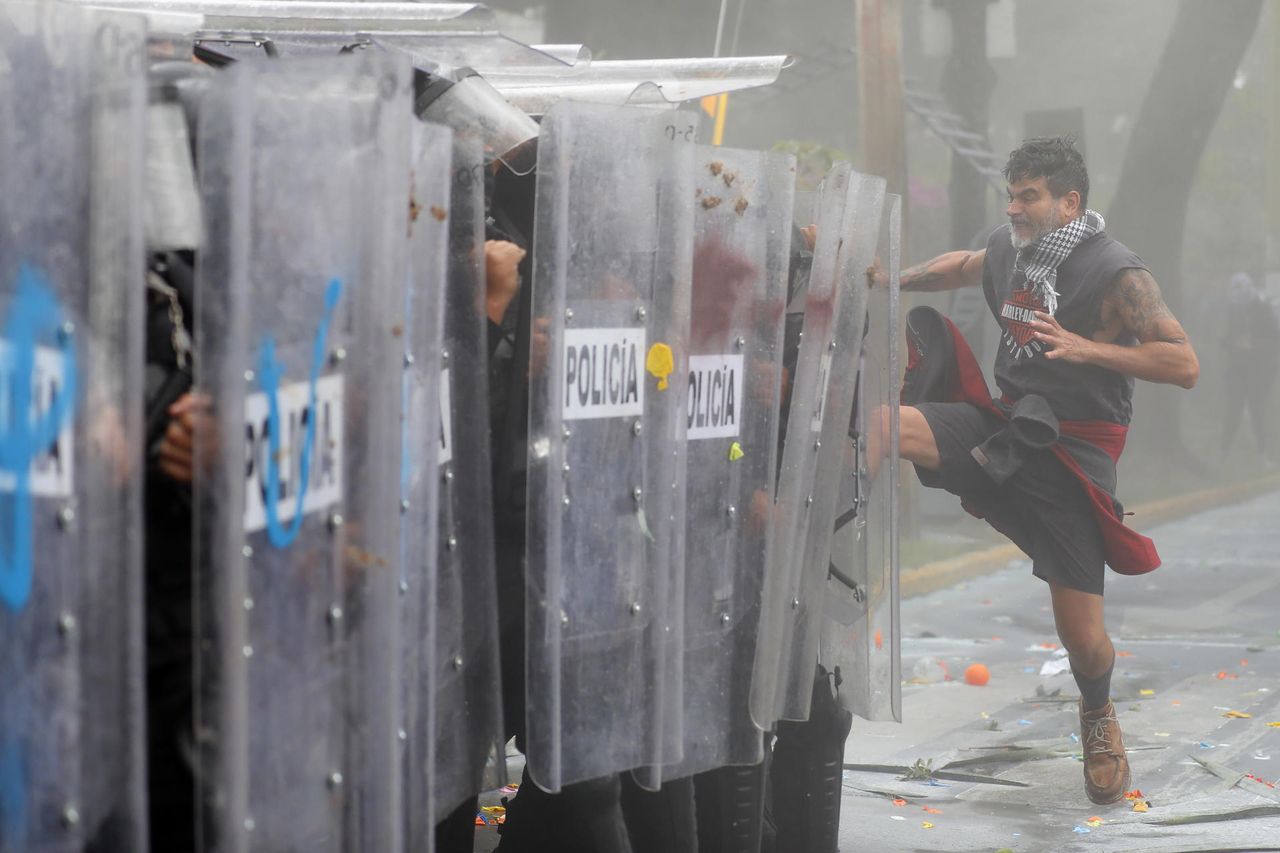
Marcha por el agua en Guadalajara termina con 39 detenidos
Una manifestación por el acceso al agua en Guadalajara derivó en enfrentamientos, dejando un saldo de 39 detenidos y 28 policías lesionados.
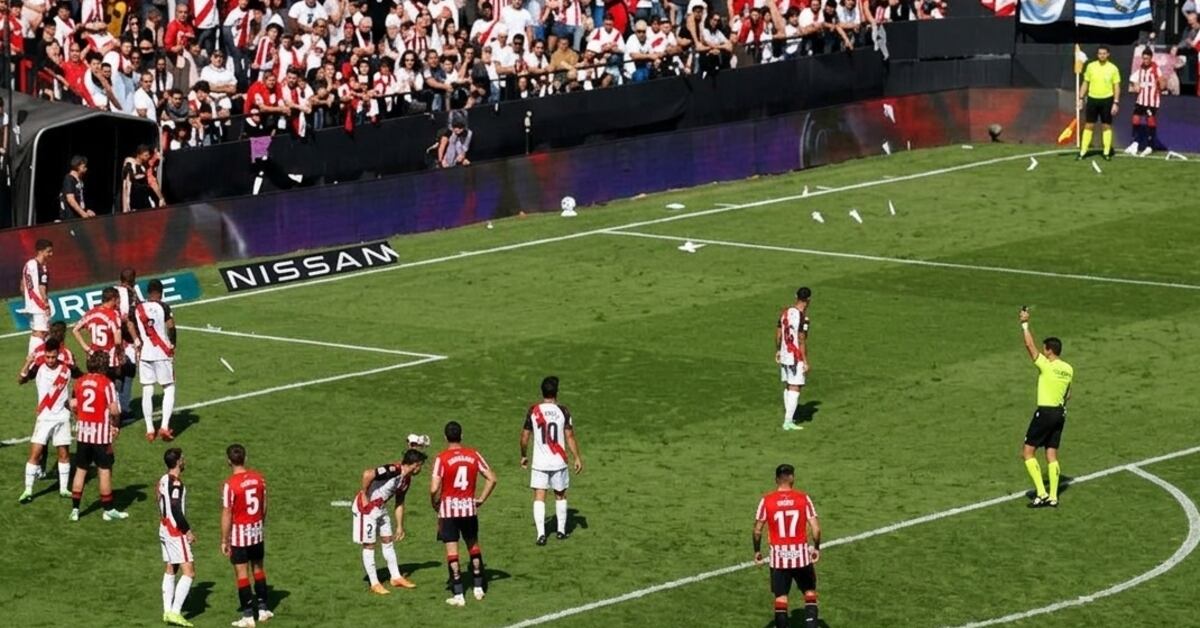
Suspenden partido de fútbol en Vallecas tras protestas de aficionados locales
El encuentro entre Rayo Vallecano y Athletic Club fue cancelado este sábado debido al lanzamiento reiterado de objetos al campo.